
La implantación de la factura electrónica obligatoria en España entra en su fase decisiva. La publicación del Proyecto de Orden Ministerial que regula la solución pública de facturación electrónica completa el desarrollo normativo previsto en la Ley Crea y Crece y fija un calendario que, salvo cambios de última hora, marcará la hoja de ruta definitiva para empresas y autónomos.
La fecha clave es el 1 de octubre de 2026, momento en que entrará en vigor la Orden y comenzarán a computarse los plazos de adaptación previstos para los distintos colectivos obligados.
La medida supone una transformación profunda de la gestión administrativa empresarial. A partir de su aplicación efectiva, las operaciones entre empresarios y profesionales deberán realizarse mediante facturas electrónicas en formato estructurado, favoreciendo la automatización de procesos, la trazabilidad de las operaciones y un mayor control sobre los plazos de pago.
La normativa mantiene un sistema escalonado para facilitar la adaptación tecnológica del tejido empresarial.
Las empresas con un volumen de operaciones superior a 8 millones de euros tendrán un plazo de doce meses desde la entrada en vigor de la Orden para adaptarse al nuevo sistema. Por su parte, el resto de empresas y los trabajadores autónomos dispondrán de veinticuatro meses.
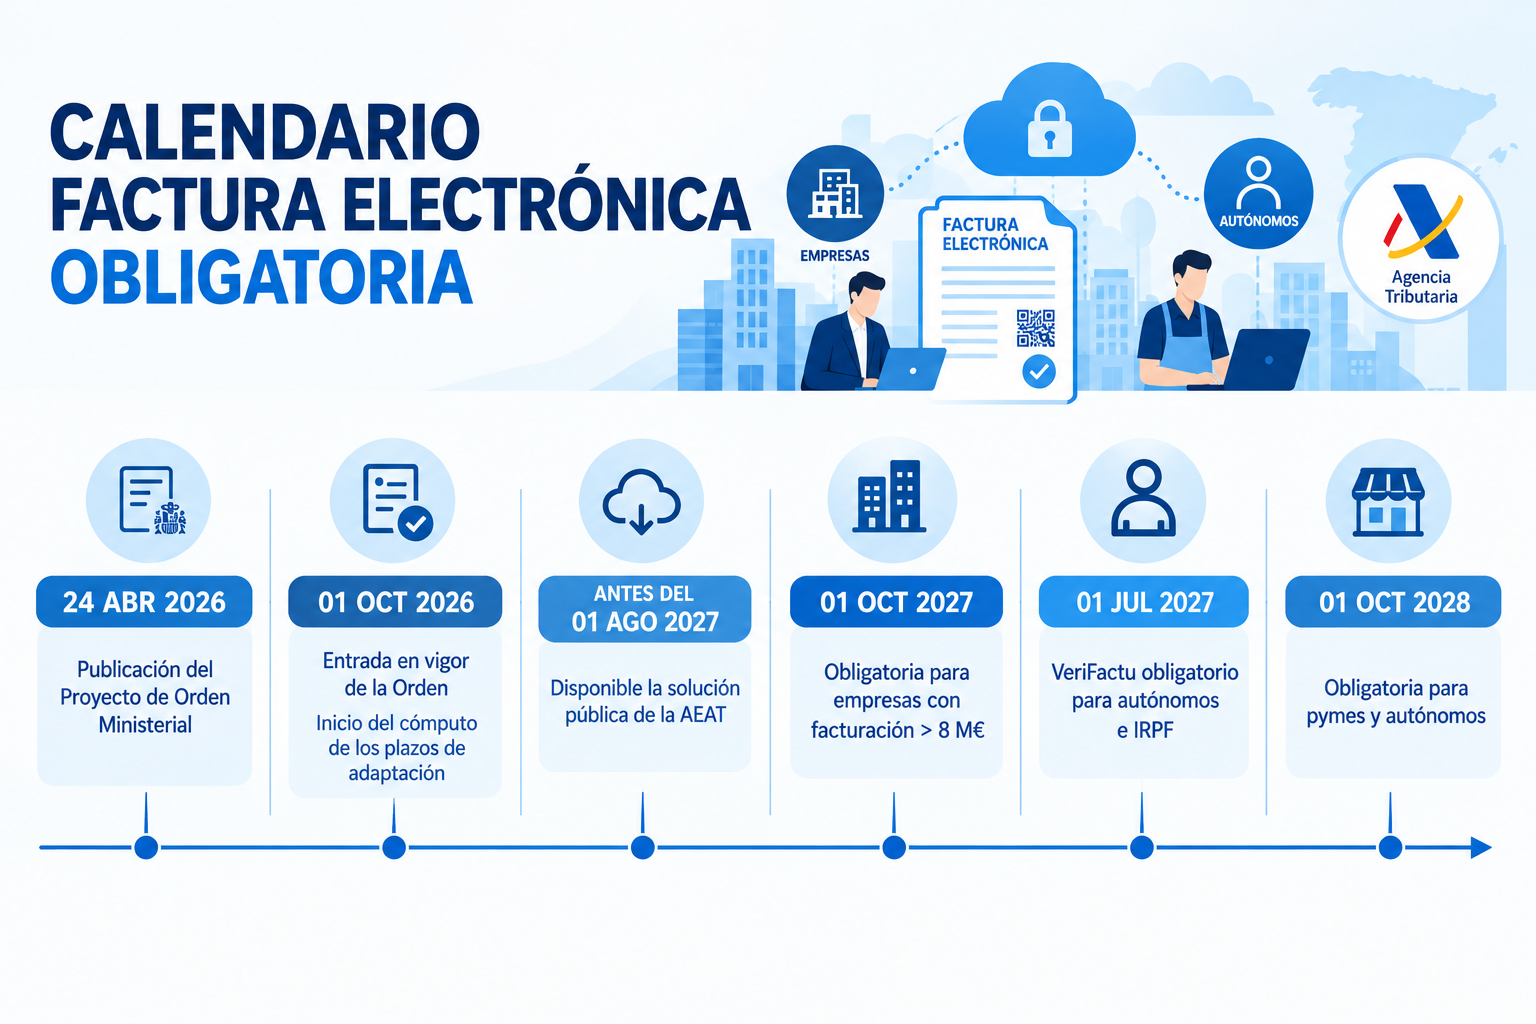
Esto significa que la obligación efectiva comenzará en octubre de 2027 para las grandes empresas y en octubre de 2028 para pymes y autónomos.
Además, la Administración pondrá a disposición de los contribuyentes una solución pública gratuita de facturación electrónica que deberá estar operativa al menos dos meses antes de la primera fecha de aplicación obligatoria.
Uno de los cambios más relevantes es que el PDF dejará de considerarse suficiente en las relaciones B2B cuando la obligación entre plenamente en vigor. Las empresas deberán utilizar formatos electrónicos estructurados que permitan el intercambio y procesamiento automático de información.
La reforma también refuerza el control sobre la morosidad empresarial. Los destinatarios de las facturas electrónicas deberán comunicar el pago efectivo o, en su caso, el rechazo de la factura a través de los mecanismos previstos por el sistema público.
Este nuevo escenario se complementa con la implantación de VeriFactu, configurando un ecosistema de facturación digital cada vez más conectado con las obligaciones tributarias y los sistemas de control fiscal.
ABR Jurídico
Departamento Tributario